Engager des travaux dans son logement, qu’il s’agisse d’une rénovation légère ou d’un agrandissement ambitieux, change souvent la donne pour votre contrat d’assurance habitation. Beaucoup de particuliers l’ignorent et se retrouvent démunis le jour où un sinistre survient, découvrant alors que leur couverture ne correspond plus à la réalité de leur logement. Comprendre les démarches à accomplir permet d’éviter bien des déconvenues et de préserver la valeur de son patrimoine.
Points clés
- Toute modification de la structure, de la surface ou de l’usage d’un logement doit impérativement être déclarée à son assureur pour maintenir la validité du contrat.
- Le défaut de déclaration de travaux peut entraîner une réduction de l’indemnisation, voire la nullité totale du contrat en cas de sinistre.
- Les transformations majeures, comme les extensions, l’aménagement de combles ou l’installation de nouveaux équipements, augmentent la valeur du bien et le niveau de risque associé.
- Il est recommandé de contacter son assureur avant le début des travaux pour ajuster les garanties et éventuellement souscrire une assurance tous risques chantier.
- Les travaux réalisés soi-même peuvent entraîner un refus d’indemnisation s’ils ne respectent pas les normes, contrairement aux interventions effectuées par des professionnels assurés.
- Une fois le chantier terminé, l’assuré doit fournir les justificatifs nécessaires, tels que la nouvelle surface habitable et les factures, dans les délais impartis par son contrat.
Quels travaux modifient votre contrat d’assurance habitation ?
Toute modification touchant à la structure, à la surface ou à l’usage d’un bien immobilier a une incidence directe sur le contrat qui le protège. Le Code des assurances impose d’ailleurs de signaler ces circonstances nouvelles à son assureur, faute de quoi celui-ci peut invoquer la nullité du contrat ou réduire l’indemnisation en cas de sinistre. Pour trouver une offre adaptée à sa situation, il est possible de consulter des informations détaillées sur https://www.cardif.fr/assurance-habitation, qui présente notamment des formules à partir de 4 euros par mois pour les locataires et à partir de 10 euros par mois pour les propriétaires. Ces montants varient naturellement selon la surface du logement, le capital mobilier déclaré et le niveau de responsabilité civile souhaité.
Les transformations structurelles qui augmentent les risques
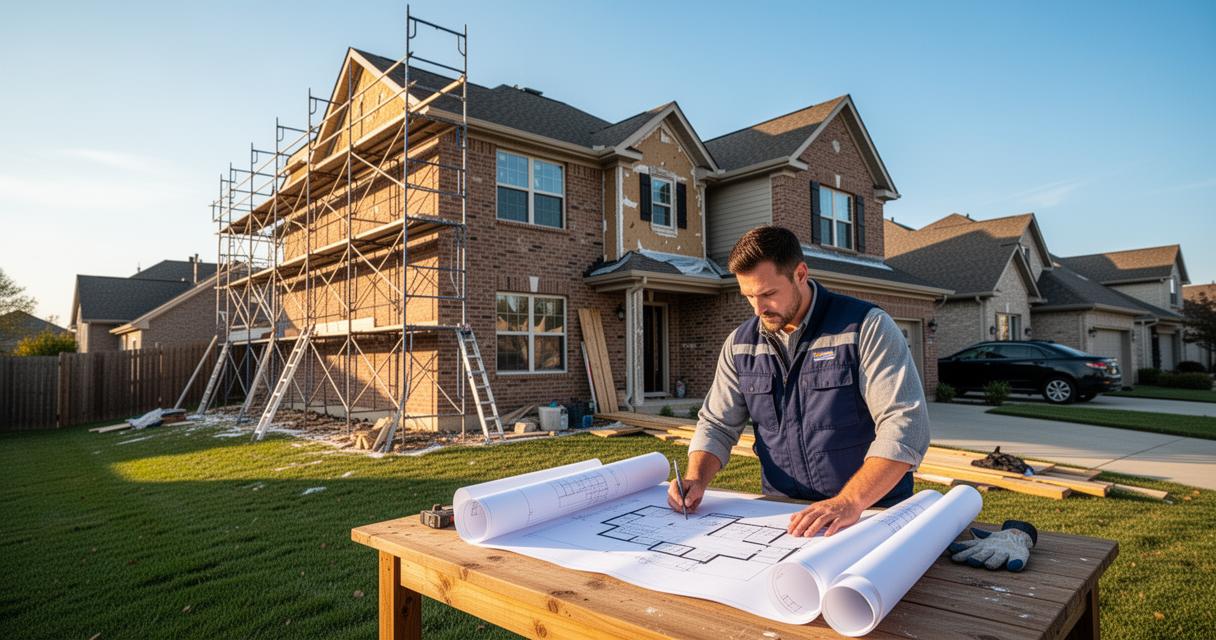
Une rénovation complète, l’aménagement de combles ou encore des travaux d’isolation thermique modifient la valeur du bien et, par conséquent, le risque que porte l’assureur. Ces interventions peuvent aussi révéler des fragilités temporaires, notamment lorsque des ouvertures dans les murs ou la toiture exposent davantage le logement aux intempéries. C’est pourquoi une déclaration de travaux s’impose dès que le chantier modifie la structure du bâti, sous peine de voir l’indemnisation réduite ou refusée en cas de sinistre survenu pendant ou après les opérations.
Les aménagements extérieurs et extensions à déclarer
L’ajout d’une extension, la construction d’une piscine ou l’installation d’un poêle à bois entrent également dans le champ des éléments à signaler. Ces aménagements peuvent faire grimper le montant de la prime, car ils augmentent à la fois la valeur du logement et l’exposition à certains risques. Il en va de même pour les équipements spécifiques qui accroissent la surface habitable ou changent la destination d’une pièce. À ce titre, consultez notre article complémentaire dans le cas d’un garage devenant une pièce de vie pour connaître les démarches et précautions liées à ce type de transformation. Dans tous les cas, la mise à jour du contrat garantit une indemnisation cohérente avec la réalité du bien.
Comment déclarer vos travaux à votre assureur pour rester couvert ?
La déclaration doit intervenir à un moment précis pour être pleinement efficace et protéger le propriétaire occupant comme le locataire. Idéalement, elle se fait avant le lancement du chantier, ou au plus tard peu après son achèvement, afin que l’assureur puisse ajuster les garanties en fonction des nouveaux risques identifiés.
Les démarches à effectuer avant le début du chantier
Avant de démarrer les travaux, il convient de prévenir son assureur par courrier, e-mail, téléphone ou via l’espace client en ligne. Cette anticipation permet de vérifier que le contrat d’assurance couvre bien la période du chantier, notamment grâce à une garantie tous risques chantier qui protège contre les dégâts matériels susceptibles de survenir pendant les travaux. Il est aussi utile de comparer les offres des artisans avant de s’engager, car réaliser soi-même certains travaux prive de la protection apportée par les assurances professionnelles et peut entraîner un refus d’indemnisation en cas de non-conformité.
Les documents et justificatifs à transmettre pendant et après les travaux
Une fois le chantier achevé, plusieurs éléments doivent être transmis à l’assureur pour mettre à jour la couverture : un descriptif précis des travaux réalisés, la nouvelle surface habitable en mètres carrés, ainsi que les devis ou factures correspondants, éventuellement accompagnés de photos avant et après. Certains contrats prévoient des délais stricts pour ces démarches, comme un délai de 15 jours pour transmettre une déclaration après l’achèvement des travaux ou un délai de 5 jours ouvrés pour signaler un problème survenu durant le chantier. Le respect de ces échéances conditionne souvent la validité de la mise à jour de contrat et évite les mauvaises surprises lors d’un futur sinistre.
En définitive, anticiper ces formalités reste la meilleure façon de protéger durablement son logement et de conserver une couverture fidèle à la réalité du bien, que l’on soit propriétaire, locataire ou copropriétaire engagé dans un projet de rénovation ou d’agrandissement.